La finance décentralisée (DeFi), c'est quoi
Lire la version audio
Les articles sur le staking et sur les DAO mentionnaient déjà la finance décentralisée en passant, sans jamais s'y arrêter. La DeFi mérite pourtant sa propre explication : c'est l'idée d'appliquer le principe du contrat intelligent, déjà vu dans l'article sur la blockchain, à des services financiers entiers, prêt, emprunt, échange, sans intermédiaire humain à aucune étape.
Le principe : remplacer un intermédiaire humain par un contrat
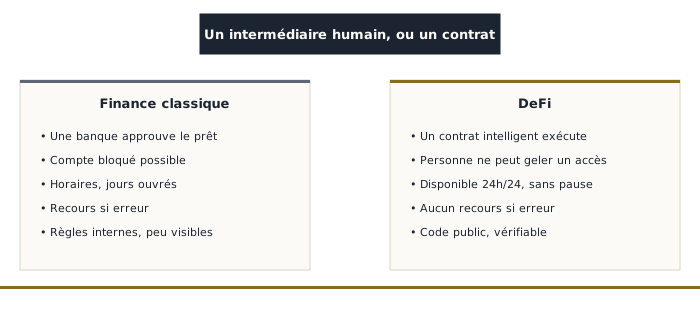
Dans la finance traditionnelle, une banque évalue une demande de prêt, approuve ou refuse selon ses propres critères internes, et peut geler un compte ou annuler une opération en cas de problème. En DeFi, ce rôle d'intermédiaire est remplacé par un contrat intelligent : un code public, dont les règles sont fixées à l'avance et visibles de tous, qui exécute automatiquement une opération dès que ses conditions sont remplies, sans qu'aucune personne n'ait besoin de l'approuver au cas par cas.
Les usages concrets
Les protocoles de prêt permettent de déposer une cryptomonnaie en garantie pour en emprunter une autre, avec un taux d'intérêt ajusté automatiquement selon l'offre et la demande sur le protocole, plutôt que fixé par la décision d'une banque. Les échanges décentralisés (DEX) permettent d'échanger directement une cryptomonnaie contre une autre sans passer par une plateforme centralisée qui détiendrait les fonds, en s'appuyant sur des réserves fournies par d'autres utilisateurs plutôt que sur un carnet d'ordres classique. Fournir des fonds à ces réserves, une pratique appelée fourniture de liquidité, permet en retour de toucher une part des frais générés par les échanges, le même principe économique que le staking déjà décrit dans l'article dédié, appliqué cette fois à des échanges plutôt qu'à la sécurisation d'un réseau.
Le prêt sur-collatéralisé, une différence fondamentale
Un prêt DeFi demande presque toujours de déposer une garantie d'une valeur supérieure à la somme empruntée, parfois 150 % ou davantage, une différence essentielle avec un prêt bancaire classique. La raison tient à l'absence totale de vérification d'identité ou d'historique de crédit possible dans un système où personne ne connaît réellement qui se trouve derrière une adresse de wallet : sans recours légal possible en cas de défaut de paiement d'un emprunteur anonyme, le système se protège uniquement par cette garantie excédentaire. Si la valeur de cette garantie chute trop près de la somme empruntée, le contrat intelligent la liquide automatiquement, en la vendant pour rembourser le prêt, parfois en quelques minutes et sans le moindre délai de grâce qu'une banque pourrait accorder dans une situation comparable.
Les risques propres à la DeFi
- Un bug dans le contrat intelligent reste irréversible une fois exploité, exactement comme le montrait l'article sur les DAO à propos du piratage de The DAO en 2016 : aucune autorité centrale ne peut annuler une transaction frauduleuse une fois validée par le réseau
- La perte impermanente touche spécifiquement ceux qui fournissent de la liquidité à une paire de cryptomonnaies : si le prix des deux actifs déposés évolue différemment pendant qu'ils sont dans la réserve, la valeur récupérée en retirant ces fonds peut être inférieure à ce qu'aurait valu le simple fait de les avoir gardés sans y toucher, une perte souvent mal comprise par les débutants qui ne regardent que les frais gagnés au passage
- Le prêt éclair (flash loan) permet d'emprunter une somme considérable sans aucune garantie, à condition de la rembourser intégralement dans la même transaction, en une fraction de seconde. Cette fonctionnalité légitime sur le papier a aussi été détournée pour manipuler artificiellement le prix affiché sur un protocole le temps d'une seule transaction, avant de rembourser le prêt et repartir avec un profit tiré de cette manipulation, sans jamais avoir engagé le moindre capital propre
Ce qu'il faut vérifier avant d'utiliser un protocole
- La présence d'un ou plusieurs audits indépendants publiés, la même vigilance déjà recommandée pour tout projet crypto (voir l'article sur les arnaques crypto)
- L'ancienneté réelle du protocole et son historique, un projet actif depuis plusieurs années sans incident majeur inspirant davantage confiance qu'un lancement tout récent
- Le montant total verrouillé sur le protocole (TVL), un indicateur utile mais pas infaillible à lui seul, une donnée élevée pouvant aussi refléter un engouement récent plutôt qu'une sécurité éprouvée
La DeFi reproduit, sans intermédiaire humain, une grande partie de ce que propose déjà la finance traditionnelle. Cette absence d'intermédiaire supprime certaines frictions, mais supprime aussi tout recours en cas d'erreur ou de faille, un compromis à comprendre pleinement avant d'y engager une somme qu'on ne peut pas se permettre de perdre.