Le KYC, pourquoi une plateforme crypto demande une pièce d'identité
Lire la version audio
Créer un compte sur une plateforme d'échange de cryptomonnaies demande presque toujours de fournir une pièce d'identité, parfois un selfie de vérification. Cette étape, appelée KYC, surprend souvent dans un univers dont l'image reste associée à la décentralisation et à l'anonymat.
Ce que KYC veut dire, et d'où ça vient
KYC signifie "Know Your Customer" (connaître son client), une obligation issue de la réglementation contre le blanchiment d'argent et le financement du terrorisme, imposée depuis longtemps aux banques traditionnelles bien avant l'apparition des cryptomonnaies. Les plateformes d'échange de cryptomonnaies qui permettent de convertir une monnaie classique en cryptomonnaie, ou inversement, sont considérées, dans la plupart des juridictions, comme des institutions financières soumises aux mêmes obligations.
Pourquoi ça vise l'exchange, pas le wallet
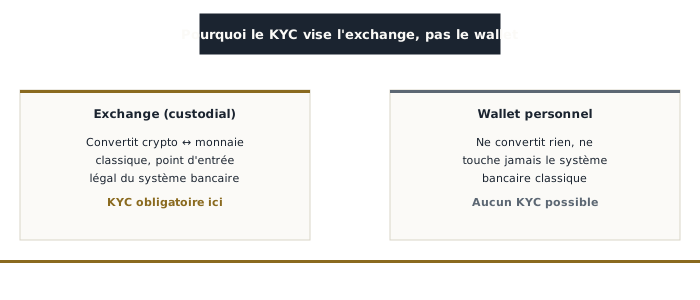
Cette obligation vise précisément le point où une cryptomonnaie touche le système financier traditionnel, pas la blockchain elle-même. L'article sur les wallets distinguait déjà un wallet custodial, hébergé par un exchange, d'un wallet personnel non custodial. Un wallet personnel ne convertit jamais rien en monnaie classique et ne passe jamais par une institution financière réglementée : il n'existe donc, par nature, aucune obligation de KYC à son niveau. C'est l'exchange, en tant que porte d'entrée et de sortie entre les deux mondes, qui porte cette obligation légale, pas le protocole ni la blockchain sous-jacente.
Ce qu'une plateforme fait concrètement de ces informations
Une vérification KYC classique compare l'identité fournie à des listes de sanctions internationales, conserve les documents pendant une durée fixée par la réglementation locale, et impose à la plateforme de signaler aux autorités compétentes toute activité jugée suspecte selon des critères définis par la loi, comme un mouvement de fonds inhabituel ou disproportionné par rapport au profil du compte.
Le compromis réel : sécurité du système contre vie privée individuelle
Le KYC réduit certains risques à l'échelle du système financier global, en rendant plus difficile la création massive de comptes anonymes utilisés pour du blanchiment ou de la fraude organisée. Il a aussi un revers direct : il concentre des données d'identité sensibles chez l'exchange, qui devient de ce fait une cible particulièrement intéressante en cas de piratage, exactement le même risque de concentration déjà observé avec la brèche DentaQuest ou la brèche Klue, appliqué cette fois à des documents d'identité plutôt qu'à des données médicales ou des jetons d'accès.
Les plateformes sans KYC, et leurs vrais risques
Certaines plateformes, souvent basées dans des juridictions peu régulées, proposent d'échanger sans aucune vérification d'identité. Ce choix évite l'inconvénient de vie privée déjà évoqué, mais s'accompagne généralement d'un vrai flou juridique : en cas de piratage, de faillite, ou de blocage arbitraire des fonds, aucun cadre réglementaire clair ne protège l'utilisateur, contrairement à une plateforme soumise à une régulation financière reconnue. Le choix entre les deux options revient, une fois de plus, à peser un compromis entre confidentialité et protection réglementaire, plutôt qu'à choisir une option strictement meilleure que l'autre dans l'absolu.
Ce qu'il faut retenir
Le KYC n'a rien d'une particularité propre aux cryptomonnaies ni d'une mesure de surveillance ciblée : c'est la même frontière réglementaire qu'exige l'ouverture d'un compte bancaire classique, appliquée au point précis où une cryptomonnaie rejoint le système financier traditionnel. Comprendre cette frontière aide à situer exactement où s'arrête cette obligation, et pourquoi un wallet personnel, lui, y échappe entièrement par construction.