Les CBDC, la monnaie numérique des banques centrales
Lire la version audio
L'article sur Bitcoin, les stablecoins et les altcoins distinguait déjà plusieurs familles de cryptomonnaies. Une CBDC (monnaie numérique de banque centrale) n'appartient à aucune de ces familles : ce n'est même pas, à proprement parler, une cryptomonnaie.
Ce qu'est une CBDC, concrètement
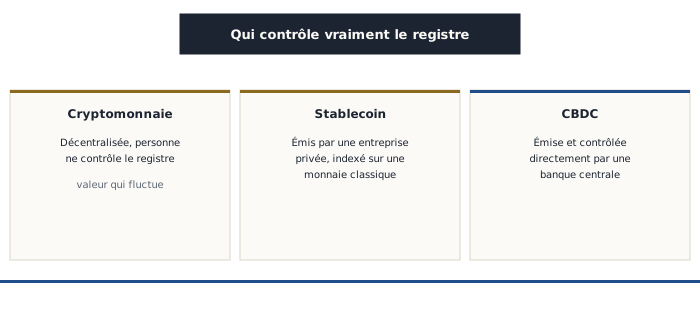
Une CBDC est une version numérique de la monnaie officielle d'un pays, émise et contrôlée directement par sa banque centrale, la même institution qui émet déjà les billets et les pièces physiques. Ce n'est pas une monnaie nouvelle ni une monnaie parallèle : c'est la même monnaie nationale existante, sous une forme numérique officielle plutôt que physique.
En quoi ça diffère d'une cryptomonnaie
Une cryptomonnaie comme Bitcoin repose, par conception, sur l'absence de toute autorité centrale : personne ne contrôle le registre, réparti sur des milliers d'ordinateurs indépendants (voir l'article sur la blockchain). Une CBDC fait exactement l'inverse : la banque centrale contrôle entièrement l'émission et, selon les cas, le registre des transactions lui-même, qui n'est généralement pas un registre public ouvert à tous comme celui de Bitcoin, mais un système fermé géré directement par l'institution émettrice.
En quoi ça diffère d'un stablecoin
Un stablecoin, déjà décrit dans l'article sur Bitcoin et les altcoins, est émis par une entreprise privée qui promet de maintenir sa valeur indexée sur une monnaie classique, une promesse dont la fiabilité dépend entièrement de la solidité et de la transparence de cette entreprise. Une CBDC n'a besoin d'aucune promesse de ce genre : elle est, par définition, la monnaie officielle elle-même, une créance directe sur la banque centrale, pas une version privée qui cherche à l'imiter.
Les deux grandes approches : de gros à gros, ou pour tout le monde
Les projets de CBDC se répartissent en deux grandes catégories. Une CBDC de gros (wholesale) reste réservée aux échanges entre banques et institutions financières, invisible pour le grand public, qui continue à utiliser normalement son compte bancaire habituel. Une CBDC de détail (retail), plus rare et plus débattue, serait directement accessible aux particuliers, un peu comme un compte ouvert directement auprès de la banque centrale plutôt que d'une banque commerciale classique.
Ce que ça change pour la vie privée
Contrairement à l'argent liquide physique, intrinsèquement anonyme une fois en circulation, une CBDC de détail pourrait techniquement permettre à une banque centrale d'observer chaque transaction effectuée par chaque citoyen, un niveau de visibilité sur les habitudes financières individuelles qu'aucune monnaie physique ne permet aujourd'hui. C'est le point le plus débattu autour des projets de CBDC dans le monde : certains projets intègrent explicitement des protections de confidentialité dans leur conception, d'autres restent nettement moins transparents sur ce point précis, ce qui alimente une inquiétude légitime plutôt qu'une simple crainte théorique.
Où en est le monde aujourd'hui
Plusieurs pays ont déjà lancé ou testé une CBDC à des degrés d'avancement différents, la Chine avec le yuan numérique comptant parmi les projets les plus avancés et les plus étudiés, le Nigeria avec l'eNaira, tandis que la Banque centrale européenne étudie activement un euro numérique sans l'avoir encore déployé à grande échelle. La situation évolue vite d'un pays à l'autre, une bonne raison de vérifier l'état réel d'un projet précis plutôt que de supposer qu'il est figé.
Comprendre la différence entre CBDC, stablecoin et cryptomonnaie décentralisée aide à ne pas confondre trois logiques fondamentalement différentes, qui partagent seulement l'apparence d'une monnaie numérique sans partager le moindre principe de fonctionnement sous-jacent.